制备设备厂商芯源微 存储设备领域的技术突围与市场机遇
在半导体产业链自主可控的浪潮中,制备设备厂商扮演着至关重要的角色。作为国内涂胶显影设备领域的领军企业,芯源微(股票代码:688037)近期因“220.45+5”的股价表现引发市场关注,其存储设备相关布局更成为投资者研判的关键线索。本文将对芯源微在存储设备领域的业务脉络进行系统梳理,以期为读者提供清晰的产业认知框架。
一、芯源微核心业务概览:从涂胶显影到多元制备设备
芯源微成立于2002年,总部位于沈阳,主要从事半导体专用设备的研发、生产和销售。公司以涂胶显影设备(Coater/Developer)起家,该设备是光刻工序中的关键配套设备,与光刻机联机运作,直接影响光刻图形化质量。芯源微在巩固涂胶显影优势的逐步拓展至清洗机、去胶机、炉管设备等多元制备设备领域,形成“一个核心、多点开花”的产品矩阵。
在存储设备方面,芯源微的产品主要服务于存储芯片制造过程中的光刻、清洗、薄膜沉积等环节。存储芯片(如DRAM、3D NAND)对设备精度和工艺控制要求极高,芯源微通过持续研发投入,已在部分环节实现国产替代。
二、存储设备业务的技术路径与产品布局
存储芯片制造中,涂胶显影设备用于在晶圆表面均匀涂覆光刻胶并进行显影,是光刻工序的“左右手”。芯源微的前道涂胶显影设备已切入国内存储芯片产线,在3D NAND和DRAM制程中承担关键角色。其设备具备高产能、高均匀性和低缺陷率的特点,能够适配存储芯片对大容量和高可靠性的严苛要求。
芯源微的清洗设备在存储芯片制造中用于去除晶圆表面的颗粒和污染物,保障良率。片盒清洗机和前道刷洗设备等产品已在国内存储厂商中得到应用。炉管设备则用于氧化、扩散等高温工艺,是存储芯片电容结构制备的重要环节。公司通过控股子公司芯源芯材布局炉管设备,进一步完善存储制备设备版图。
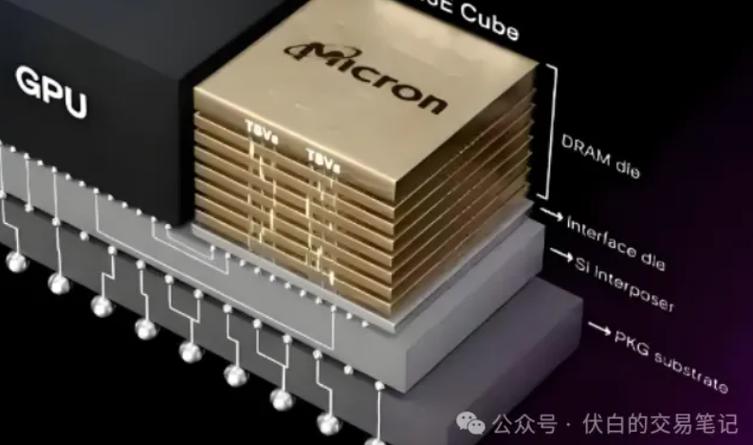
值得关注的是,芯源微在先进封装用涂胶显影设备领域也有深厚积累,而先进封装是存储芯片(如HBM高带宽存储器)集成的重要技术路径。随着AI算力需求爆发,HBM等高端存储产品扩产,芯源微的设备有望间接受益。
三、市场表现与“220.45+5”的解读
所谓“220.45+5”,可理解为芯源微股价报220.45元、涨幅5%的市场表现(注:具体数值可能随市场波动,此处仅作示例)。这一价格水平反映了资本市场对公司成长性的认可。从驱动因素看:其一,半导体设备国产化率持续提升,国内存储厂商扩产带来设备采购需求;其二,芯源微涂胶显影设备在前道领域的突破打破国外垄断,估值溢价明显;其三,公司在新产品(如清洗、炉管)上的进展打开了第二增长曲线。
但需理性看待的是,半导体设备行业具有研发周期长、验证壁垒高的特点,存储客户的导入往往需要较长时间。芯源微的业绩释放节奏取决于下游资本开支强度和客户验证进度,短期股价波动不改变产业逻辑。
四、竞争格局与国产化机遇
全球涂胶显影设备市场高度集中,日本东京电子(TEL)占据主导地位。芯源微作为国内少数实现前道涂胶显影设备量产的企业,在存储和逻辑晶圆厂中逐步扩大份额,国产化率仍有较大提升空间。在清洗设备领域,盛美上海、北方华创等厂商竞争激烈,但存储市场足够广阔,各家企业可在差异化环节中寻找机会。
从产业趋势看,存储芯片周期性较强,但长期需求受数据爆炸和AI推动而增长。国内存储厂商(如长江存储、长鑫存储)的扩产计划为设备企业提供了确定性订单。芯源微通过“涂胶显影+清洗+炉管”的组合拳,有望在存储产线中获取更多设备份额。
五、风险提示与展望
投资者需关注以下风险:技术迭代不及预期导致设备验证受阻;下游存储厂商资本开支波动影响订单节奏;行业竞争加剧压低毛利率。芯源微需持续加大研发投入,提升设备在先进存储制程中的适配能力,同时拓展海外客户以平滑国内周期波动。
综上,芯源微作为制备设备厂商的代表,在存储设备领域已形成从光刻配套到清洗、炉管的多元布局。其市场表现是国产化红利与成长预期的映射,但产业突破仍需时间检验。对于关注半导体设备的读者,建议跟踪公司季度订单、客户验证进展及存储行业资本开支动态,以把握基本面脉络。
如若转载,请注明出处:http://www.88888888y.com/product/102.html
更新时间:2026-11-21 00:36:28